
El sector asegurador sigue avanzando en busca de mejorar al máximo su rentabilidad. Especialmente en el ramo de autos, un segmento que las compañías suelen identificar como uno de los más difíciles para conseguir buenos ratios de beneficios. Pero, ¿se ha terminado esa fase? A tenor de los últimos resultados, quizá sí. Porque, las compañías de seguros cerraron el primer semestre del 2026 con un crecimiento de los beneficios del 7,8% con respecto al mismo periodo del año anterior, lo que se traduce en unas ganancias de 3.879 millones de euros. Buena parte de culpa en este ascenso, según los últimos datos facilitados por la consultora ICEA, proviene del ramo de automóviles, la cuenta técnica de este negocio ha mejorado un 53% con respecto a junio de 2025.
Concretamente, se ha pasado de los 350 millones de euros de beneficios a los 536 millones de enero a junio de 2026. Este es el mayor crecimiento registrado en estos primeros seis meses del ejercicio. Sin duda, una cifra positiva para las aseguradoras, pero que choca de lleno con el conflicto que mantienen con los talleres mecánicos, negocios que reclaman un precio mayor tanto en el precio de la mano de obra como en el de materiales empleados.
Según el informe, recogido por El Economista, hace apenas dos años, el estado de este ramo era deficitario por el aumento de siniestralidad tras la pandemia y el incremento de costes de reparación. Sin embargo, la actualización de tarifas en los dos últimos ejercicios ha vuelto a poner a este seguro como el segundo más rentable dentro de no vida, tan solo por detrás de multirriesgos, con 608 millones de euros.
A nivel global, el citado 7,8% de crecimiento, se traduce en pasar de los 3.599 millones de euros a alcanzar los 3.879 millones. Distinguiendo entre el ramo de vida y el de no vida. En el primero de ellos, se pasa de 1.747 a 1.839 millones de euros (5,3%), mientras en el segundo, se registra un crecimiento ostensible, del 21,7%, elevando los 2.302 millones del primer semestre de 2025 hasta los 2.801 del mismo periodo en 2026.
Además, por trimestres, supone un avance palpable con respecto a la marca de la industria tres meses atrás, entre enero y marzo, cuando la cuenta de resultados global apenas creció un 4,7% con respecto al primer trimestre de 2025. En dicho intervalo, las numerosas lluvias, que provocaron un repunte de la siniestralidad y se ralentizó la consecución de más beneficios. Pero el segundo trimestre, sin grandes eventos climáticos adversos, sumado a un buen comportamiento de la cartera, ha compensado el lastre hasta marzo.
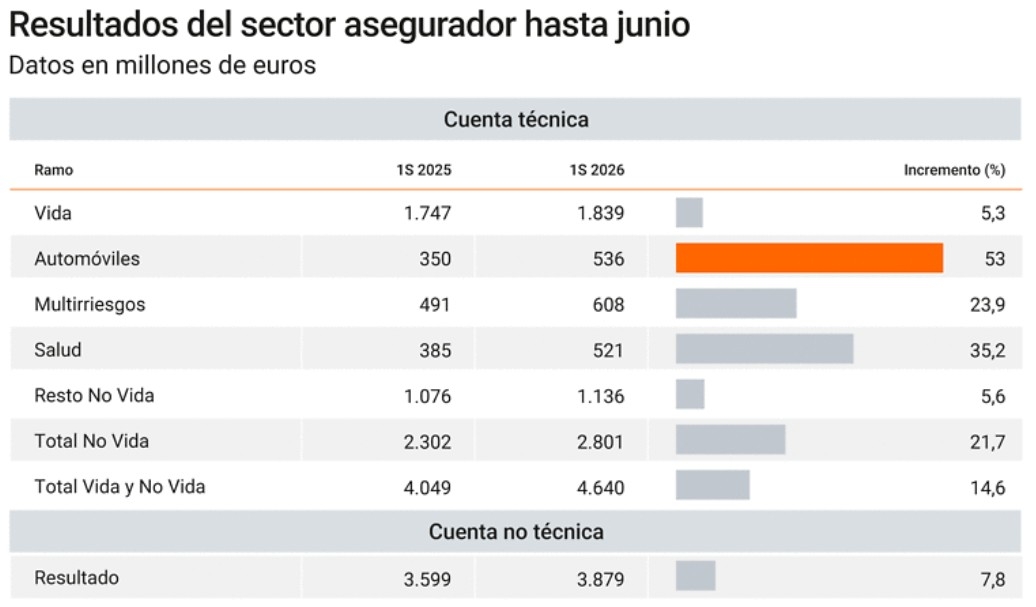
Gráfica por ramos del sector asegurador en los seis primeros meses de 2026.