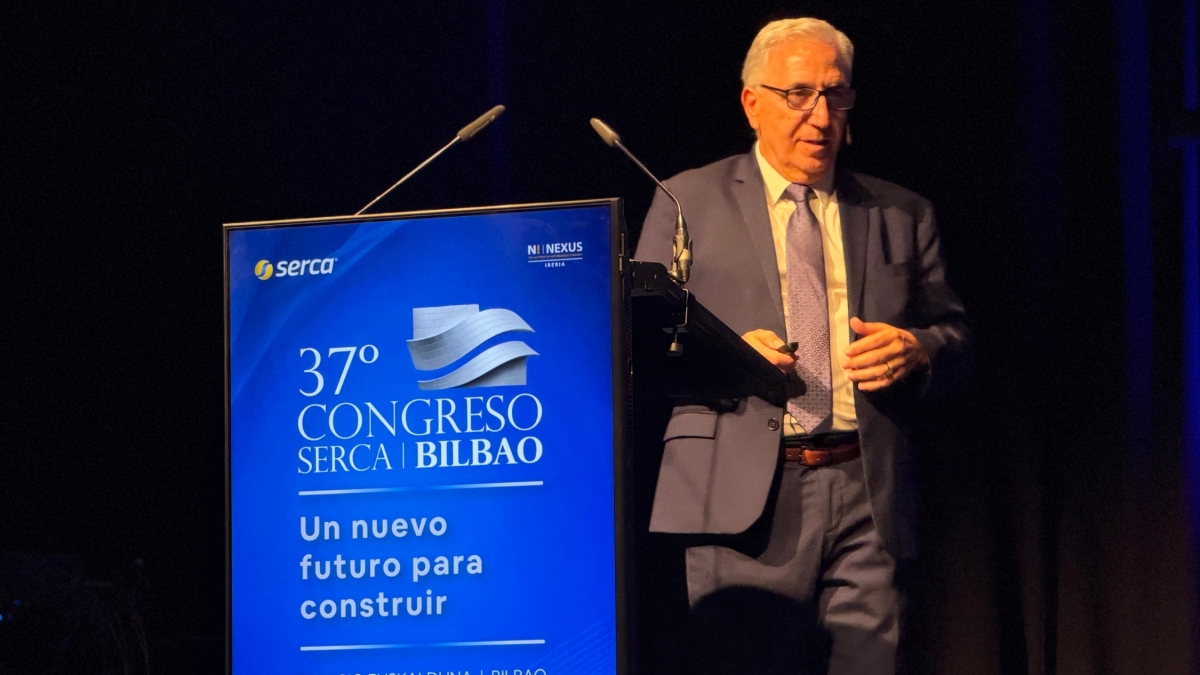
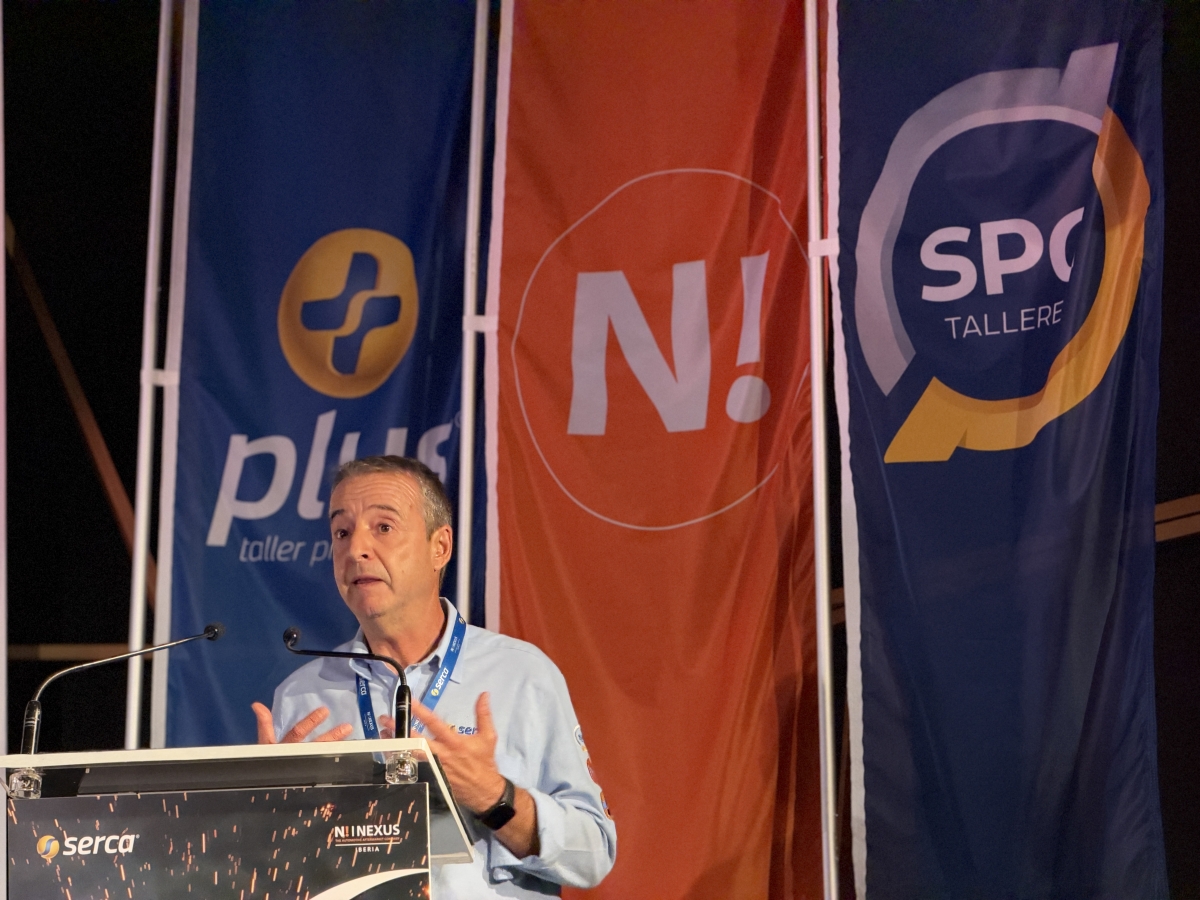

La transformación de la posventa no tiene por qué significar una caída, sino que hay oportunidades para distribuidores y talleres. Pero los "ganadores de la década no serán los que más inviertan, sino los que entiendan dónde invertir, con qué calendario y con quién hacerlo". Con esta premisa partió la interesante conferencia de Mathieu Bernard, responsable de Auto en Iberia de Roland Berger, en el marco del 37º Congreso de Serca en Bilbao en la que desgranó las cinco oportunidades que tienen ambos actores en los próximos años: rentabilizar el núcleo de combustión porque seguirá siendo el 94% del parque en 2030; invertir ya en calibración ADAS porque "es trabajo que se pierde hoy"; formarse en eléctrico al ritmo del parque sin sobreinvertir; capturar la posventa china, con especial hincapié en recambios y acceso a datos técnicos y ganar escala en red "porque la inversión ya no se hace en solitario".
El resumen final de Bernard dejó estas conclusiones que, no obstante, fue desgranando una por una. En especial, los tres factores principales que afectan a los talleres: ADAS, electrificación y marcas chinas. De las tres, a corto plazo la más "interesante" para el taller es el ADAS. Actualmente, el 28% de los talleres españoles rechaza reparaciones con ADAS, lo que se traduce en unos 240 millones de euros que se pierden de facturación para el taller independiente. Y es que pese a los ADAS ya son estándar en el coche nuevo, el taller no acaba de adaptarse para calibrarlo y repararlo: solo el 51% calibra y diagnostica, el 37% repara la pieza pero no la calibra, pero es que el 12% no toca piezas con sensores, es decir, pierde el trabajo entero. En comparación con países de nuestro entorno, en Países Bajos es el 54% de los talleres que ya reparan, siendo la media de la UE el 55-60%. Pero es que en Alemania es el 64% y en China el 74%.
¿Los motivos? Entre otras razones, que la demanda llega antes que la inversión: falta equipo en un 64% de los talleres y conocimiento en un 31% de los mismos. Así, las conclusiones para el distribuidor es clara: España debe invertir y desplegar capacidades para adelantarse al problema, pero además el distribuidor debe acompañar al taller con equipo, formación y redes de calibración.
En cuanto a la electrificación del parque, todavía residual en términos de parque, se estima por parte de Roland Berger que crecerá 5 puntos, hasta aproximadamente el 30% del parque en 2040. Pero en un horizonte temporal mucho más cercano, apenas seguirá siendo el 6% del parque en 2030. Ante estas previsiones, el consejo de Roland Berger es claro: para los talleres se trata de una transición gradual, por lo que conviene prepararse sin sobreinvertir antes de tiempo. Actualmente, el 12% de los talleres españoles no sería capaz de afrontar cualquier reparación o mantenimiento de un eléctrico. Y en la comparativa con otros países, volvemos a salir mal parados: Francia (8%), Italia (4%), Alemania (2%) y China (2%).
El futuro en este sentido para el distribuidor pasa por, según Mathieu Bernard, "certificar al personal antes de comprar herramienta". Es requisito legal para intervenir en el sistema de tracción y es la inversión más barata y reversible; además, el recambista debe reconfigurar el surtido, no ampliarlo porque el riesgo es "doble", un stock obsoleto por un lado y rotura de stock por otro. Finalmente, se trata de dimensionar por parque circulante y no por matriculaciones. "La carga de trabajo real llega con una década de retraso y sobredimensionar hoy inmoviliza caja", aconsejó.
Sobre el tercer pilar, el de las marcas chinas, avanzó que "se están convirtiendo en un actor muy relevante en el mercado español". Aunque en términos de parque resulte aún insignificante. Roland Berger estima que representarán el 5% en 2030 y el 15% en 2040 del parque circulante. Con estos mimbres, para la posventa identifica tres retos: identificar la pieza porque hay muchos modelos nuevos, con referencia aún poco cubiertas por los IAM; tener disponibilidad, ya que las redes de recambio de las marcas aún están en construcción y dependen del OEM; y en tercer lugar, tener una red de recambio y taller formada con técnicos formados, acceso a información técnica y diagnosis. Para los distribuidores que se adelanten es una oportunidad de crecimiento, tanto a nivel de recambio porque "quien antes tenga referencia para gama IAM para marcas chinas se quedará con el taller que hoy depende de la red oficial". Y, además, en información técnica, pidió que el distribuidor dé al taller datos, diagnosis y formación, algo que "lo fidelizará más allá de la pieza".