
Estabilidad global, pero, eso sí, con una evolución desigual. La posventa oficial mantuvo prácticamente su rentabilidad global en el segundo trimestre de 2026, que pasó del 15,7% (mismo intervalo en 2025) al 15,8% interanual en el tramo de abril a junio. No obstante, según el Informe de Actividad de Concesionarios Españoles elaborado por Snap-on Business Solutions para Faconauto, detrás de esa estabilidad, hay comportamientos muy distintos según el departamento.
En este sentido, el taller mecánico prosigue como el departamento que mejor se comporta y elevó su rentabilidad hasta el 17,6%, 1,4 puntos porcentuales más que un año antes, mientras que los recambios se situaron en el 15,7%, ligeramente por debajo del 15,8% de 2025. El deterioro más acusado se produjo en chapa y pintura, cuya rentabilidad descendió hasta el 11,7%, 1,3 puntos menos que en el segundo trimestre del ejercicio anterior.
Por otro lado, la estructura del resultado vuelve a mostrar el peso específico de la posventa en los concesionarios. Así, recambios aporta el 28,7% del resultado total con el 10,2% de la facturación, guarismos a los que también contribuyen los talleres, que contribuyen con el 13,0% del resultado con el 4,8% de los ingresos. La ratio de absorción se situó en el 58,2%, frente al 59,5% del segundo trimestre de 2025.
En lo que a los concesionarios se refiere, en nuestro país, cerraron el primer semestre de 2026 con una rentabilidad antes de impuestos del 1,69% sobre facturación, 0,25 puntos porcentuales por encima del 1,44% registrado en el mismo periodo de 2025, Este avance coincide con una clara reducción del número de concesionarios en pérdidas, que pasa del 29,9% al 21,5%. La liquidez crece y se sitúa en 1,23, mientras que los gastos generales se mantienen en el 4,0% de la facturación, el mismo nivel que un año antes, al equilibrarse el incremento de los costes con el aumento de la actividad.
Tal y como sucede con la posventa, la mejora, sin embargo, no se reparte por igual entre todas las áreas del negocio. El vehículo nuevo y el taller mecánico son los departamentos que más avanzan frente a 2025, mientras que el vehículo de ocasión y, sobre todo, la ya citada chapa y pintura continúan bajo presión.
Cara y cruz para vehículo nuevo y de ocasión
Ahondando en la tipología del automóvil, la rentabilidad del vehículo nuevo alcanzó el 4,1%, seis décimas más que en el segundo trimestre de 2025. El informe relaciona esta evolución con el crecimiento y el dinamismo del mercado y con una mejora de los márgenes en las operaciones. Por su parte, el vehículo de ocasión cerró con una rentabilidad del 2,8%, cinco décimas por debajo de la registrada un año antes. Aun así, el conjunto del área comercial mejoró su resultado y alcanzó una rentabilidad del 3,8%, frente al 3,4% del segundo trimestre de 2025.
Finalmente, el calado del vehículo nuevo en la cuenta de explotación sigue siendo determinante: concentra el 68,5% de la facturación de los concesionarios y aporta la mitad de su resultado. El vehículo de ocasión representa el 16,5% de la facturación y el 8,4% del resultado.
A modo de conclusión, desde Faconauto, consideran que el informe sitúa estos resultados en un contexto de cambios continuos, adaptación tecnológica y mayor competencia, en el que los concesionarios continúan ajustando sus operaciones a la evolución del mercado.
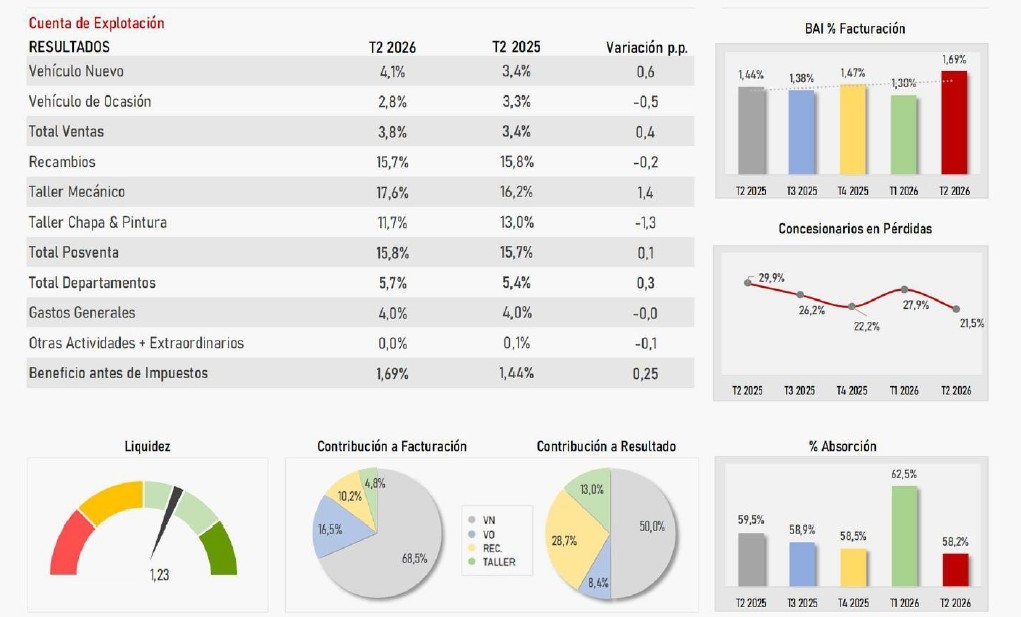
Tabla de beneficio y rentabilidad de los concesionarios españoles durante el segundo trimestre de 2026.