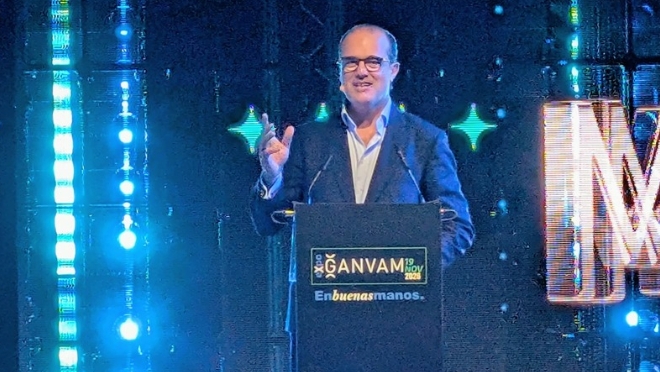

Tal y como se había anticipado semanas atrás en un aperitivo con los medios de comunicación, uno de los platos fuertes de la sexta edición de eXpo Ganvam, fue la presentación del informe realizado por el Instituto de Estudios Económicos "La economía del sector de la distribución de vehículos en España”. En el mismo, presentado por Fernando Miguélez, su director general, se amplía la perspectiva tradicional sobre el sector de la automoción y destaca que buena parte de la riqueza vinculada al automóvil se genera después de su fabricación, a través de su comercialización, mantenimiento, y reparación. Así como de la financiación, los seguros, el alquiler, el renting y el suministro de combustibles.
En este sentido, en 2024, la venta y reparación alcanzó una facturación cercana a los 110.000 millones de euros, equivalente al 7% del PIB y generó 20.300 millones de valor añadido bruto, el 1,4% del total nacional. Al incorporar la fabricación y el resto de los servicios, el ecosistema del automóvil elevó su facturación agregada hasta los 357.000 millones de euros (22,3% del PIB) y su valor añadido hasta los 53.300 millones de euros, el 3,7% del conjunto de la economía. Sobre el total, la venta y reparación aporta el 38% de ese valor añadido, frente al 32% de los servicios vinculados y el 30% de la fabricación. Por tanto, 7 de cada 10 euros de riqueza del ecosistema se genera una vez que el vehículo sale de la cadena de montaje.
Su relevancia se refleja también desde la perspectiva del gasto: el consumo de los hogares y la inversión dirigidos al automóvil alcanzaron los 132.400 millones de euros en 2025, el equivalente al 7,8% del PIB. Además, sus relaciones con los proveedores y el resto de las actividades económicas amplían el impacto económico del sector: por cada millón de euros adicional de demanda final en la venta y reparación se generan 2,3 millones en producción, 1,1 millón de euros en valor añadido y 17,6 empleos equivalentes a tiempo completo, considerado los efectos directos, indirectos e inducidos.
En este sentido, la desaparición del sector conllevaría una caída del 3,4% en la producción del conjunto de la economía española, una pérdida del 3,2% del PIB y del 3,6% del empleo. En cifras, el 2025 significaría un descenso de 105.300 millones en la producción, 54.200 millones de PIB y 751.000 empleos a tiempo completo equivalente, o unos 800.000 en términos EPA.
Cerca de 70.000 empresas y 390.000 empleados
Centrando la lupa en la venta y reparación cuenta con cerca de 70.000 empresas, lo que representan el 98% de las vinculadas a la automoción y el 2,1% del total nacional, y casi 88.700 establecimientos distribuidos por todo el territorio. Su presencia resulta especialmente relevante en las provincias predominantemente rurales, donde la densidad de locales por habitante es mayor que en las otras provincias. Entre 2015 y 2022, estas provincias aumentaron un 8% sus establecimientos del sector, pese a perder un 3,8% de su población. En términos de cobertura implica que en las zonas rurales hay un local del sector por cada 439 habitantes, frente a uno por cada 554 en el conjunto de España. Talleres y concesionarios constituyen de este modo una red de servicios de proximidad que facilita la movilidad de los ciudadanos y contribuye a la cohesión territorial.
Mientras, en el ámbito laboral, el sector superó los 389.000 ocupados en el tercer trimestre de 2026, un 19% más que en 2018. Si se toma en cuenta la fabricación y los servicios asociados, el ecosistema del automóvil en el año 2025 superó los 724.000 empleos. La venta y reparación de vehículos presenta, además, una elevada estabilidad laboral: el 93% del empleo era a jornada completa y la proporción de contratos indefinidos alcanza también el 93%, frente al 86% y el 85% del conjunto de la economía, respectivamente. A todo ello se suma un incremento de su productividad del 23% entre 2019 y 2023, frente al 1,9% del conjunto de la economía desde 2019.
Mantenimiento y reparación: 6.000 millones de contribución a los ingresos públicos
Por otro lado, la contribución del automóvil a los ingresos públicos se extiende a lo largo de su ciclo de vida. La recaudación asociada a su adquisición, utilización, mantenimiento y aseguramiento, junto con los ingresos vinculados a la actividad y al empleo, se situó en torno a los 24.100 millones de euros en 2025. Añadiendo la recaudación vinculada a los carburantes (unos 23.000 millones) la cifra se eleva hasta los 47.100 millones (14,5% de la recaudación total y 2,7% del PIB). Destacan los aproximadamente 7.900 millones asociados a la adquisición de vehículos y los 6.000 millones correspondientes al mantenimiento, la reparación y los repuestos.
Esta aportación convive con el efecto de la fiscalidad sobre el coste de adquisición: entre 2018 y 2025 el impuesto de matriculación medio pasó de 377 a 604 euros por vehículo. Mientras que el IVA estimado por automóvil aumentó en más de 1.300 euros, hasta aproximarse a los 4.900 euros por unidad. En ese periodo, el precio final medio estimado de un vehículo nuevo pasó de unos 21.000 euros a casi 29.000.
El auge del vehículo de ocasión
Durante la presentación del estudio, Fernando Miguélez también expuso que el aumento de los precios, influido en parte por la fiscalidad, pero también por el alza en los costes de producción -así como por las disrupciones que afectaron a la oferta, así como otros factores entre los que destacan la incertidumbre regulatoria o los cambios tecnológicos que se están produciendo en el sector-, han desplazado parte de la demanda hacia el vehículo de ocasión. De hecho, entre 2024 y 2025, el número de hogares que compraron un vehículo nuevo cayó en unos 140.000, mientras que el de compradores de ocasión aumentó en más de 50.000.
Por consiguiente, esta falta de renovación ha provocado que la edad media del parque automovilístico en España alcanzara los 14,6 años en 2025, con más del 62% de los vehículos superando los diez años y más del 30% rebasando los veinte años. Este envejecimiento limita la modernización tecnológica y dificulta los avances en términos de eficiencia, reducción de emisiones y seguridad vial.
Ante esta situación, el informe presentado por Ganvam propone complementar los incentivos a la electrificación con un Plan Nacional de Renovación del Parque Automovilístico articulado en torno a tres principios: condicionar las ayudas al achatarramiento de los vehículos sustituidos, incluir la adquisición de vehículos de ocasión recientes y aplicar un descuento directo en el punto de venta.
En este sentido, el sistema debería contar con una gestión homogénea en todo el territorio y una dotación estable y plurianual que aporte certidumbre a compradores y empresas. Los beneficios serían claros, ya que renovar el parque automovilístico no es sólo una política favorable para un sector, sino una oportunidad para el conjunto del país: más actividad y empleo, menos emisiones, carreteras más seguras y una movilidad más accesible para todos los hogares.